Que unas pocas empresas pesen mucho en un mercado determinado no significa necesariamente que ese mercado sea más riesgoso. Confundir ambas cosas puede llevarlo a tomar decisiones costosas.
Hoy es común escuchar que el mercado accionario de Estados Unidos está “demasiado concentrado”. El auge de la inteligencia artificial ha hecho que un grupo reducido de grandes compañías tecnológicas —las llamadas “Siete Magníficas”— represente una parte cada vez mayor del índice S&P 500. La reacción intuitiva es pensar que, si pocas empresas han explicado gran parte de los retornos recientes, el riesgo aumenta, y que lo prudente sería reducir la exposición a acciones o buscar refugio en activos más seguros.
Un estudio reciente de Mark Kritzman y David Turkington, publicado en abril de 2026 en el Financial Analysts Journal, pone esta intuición a prueba. Su conclusión es directa: el mercado sí está más concentrado, pero esa concentración no lo ha vuelto más riesgoso. Por lo tanto, la mejor decisión es no reaccionar a la concentración y mantener una cartera diversificada.
Sí aumentó la concentración, pero no es la primera vez
Los datos confirman la primera parte de la preocupación. Según el estudio, el S&P 500 está hoy más concentrado que en cualquier momento de los últimos 27 años.
¿Cómo se mide? Con el “número efectivo” de empresas, que indica a cuántas empresas del mismo tamaño equivale realmente un índice. Se calcula elevando al cuadrado el peso de cada empresa, sumando los resultados y dividiendo 1 por ese total.
Al elevar al cuadrado, las empresas grandes cuentan mucho más que las chicas. Por ejemplo, en un índice de cuatro empresas que pesan 25% cada una, 1 ÷ (0.25² + 0.25² + 0.25² + 0.25²) = 4, equivale a 4 empresas del mismo tamaño. En cambio, si una pesa 70% y las otras tres 10% cada una, 1 ÷ (0.70² + 0.10² + 0.10² + 0.10²) = 1.9, también tiene cuatro empresas, pero equivale a menos de 2, porque casi todo el peso está en una sola.
Ahora bien, 27 años es un período corto. Para ver si algo así ya había ocurrido, los autores repiten la medición con datos de las industrias de EE.UU. desde 1926, que permiten mirar casi un siglo. El resultado: hoy el mercado se reparte como si hubiera solo unas 11 industrias de igual tamaño, de las 49 que lo componen, un nivel similar a otros mínimos de la historia. Es decir, la concentración actual es alta, pero no inédita.
Reaccionar sale caro
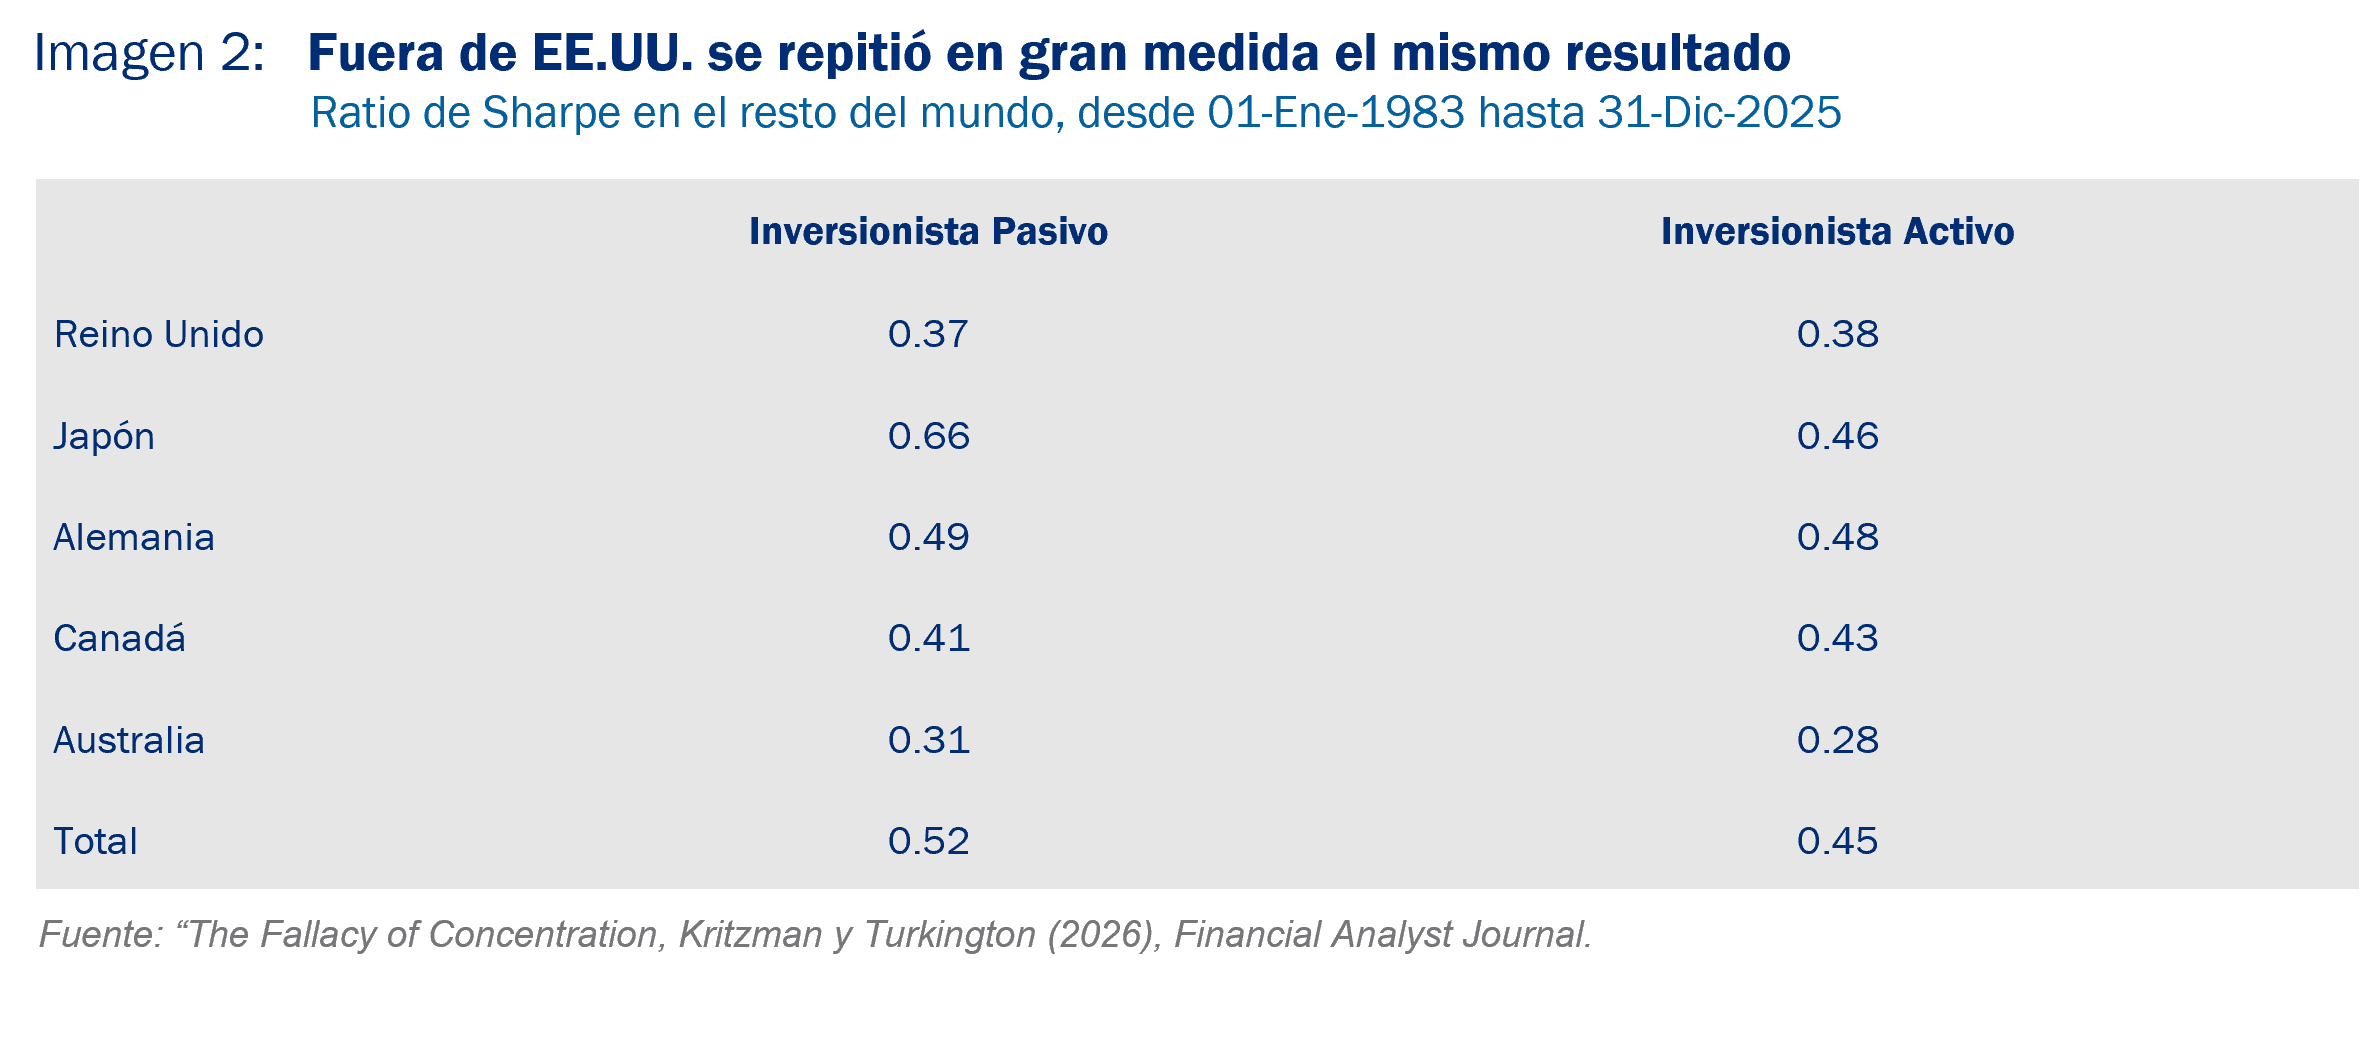
La pregunta que hay que hacerse, entonces, no es si el mercado está concentrado, sino si conviene reaccionar a ello. Para responderla, los autores compararon a dos inversionistas. El inversionista activo reduce cada mes su exposición a acciones cuando el mercado se concentra; el inversionista pasivo simplemente compra y mantiene. Ambos mantienen, en promedio, la misma exposición a acciones: cerca de 68% de su portafolio. Entre 1936 y 2025, el inversionista pasivo obtuvo más retorno, menor volatilidad y un mayor ratio de Sharpe, y terminó con más del doble de riqueza acumulada (imagen 1).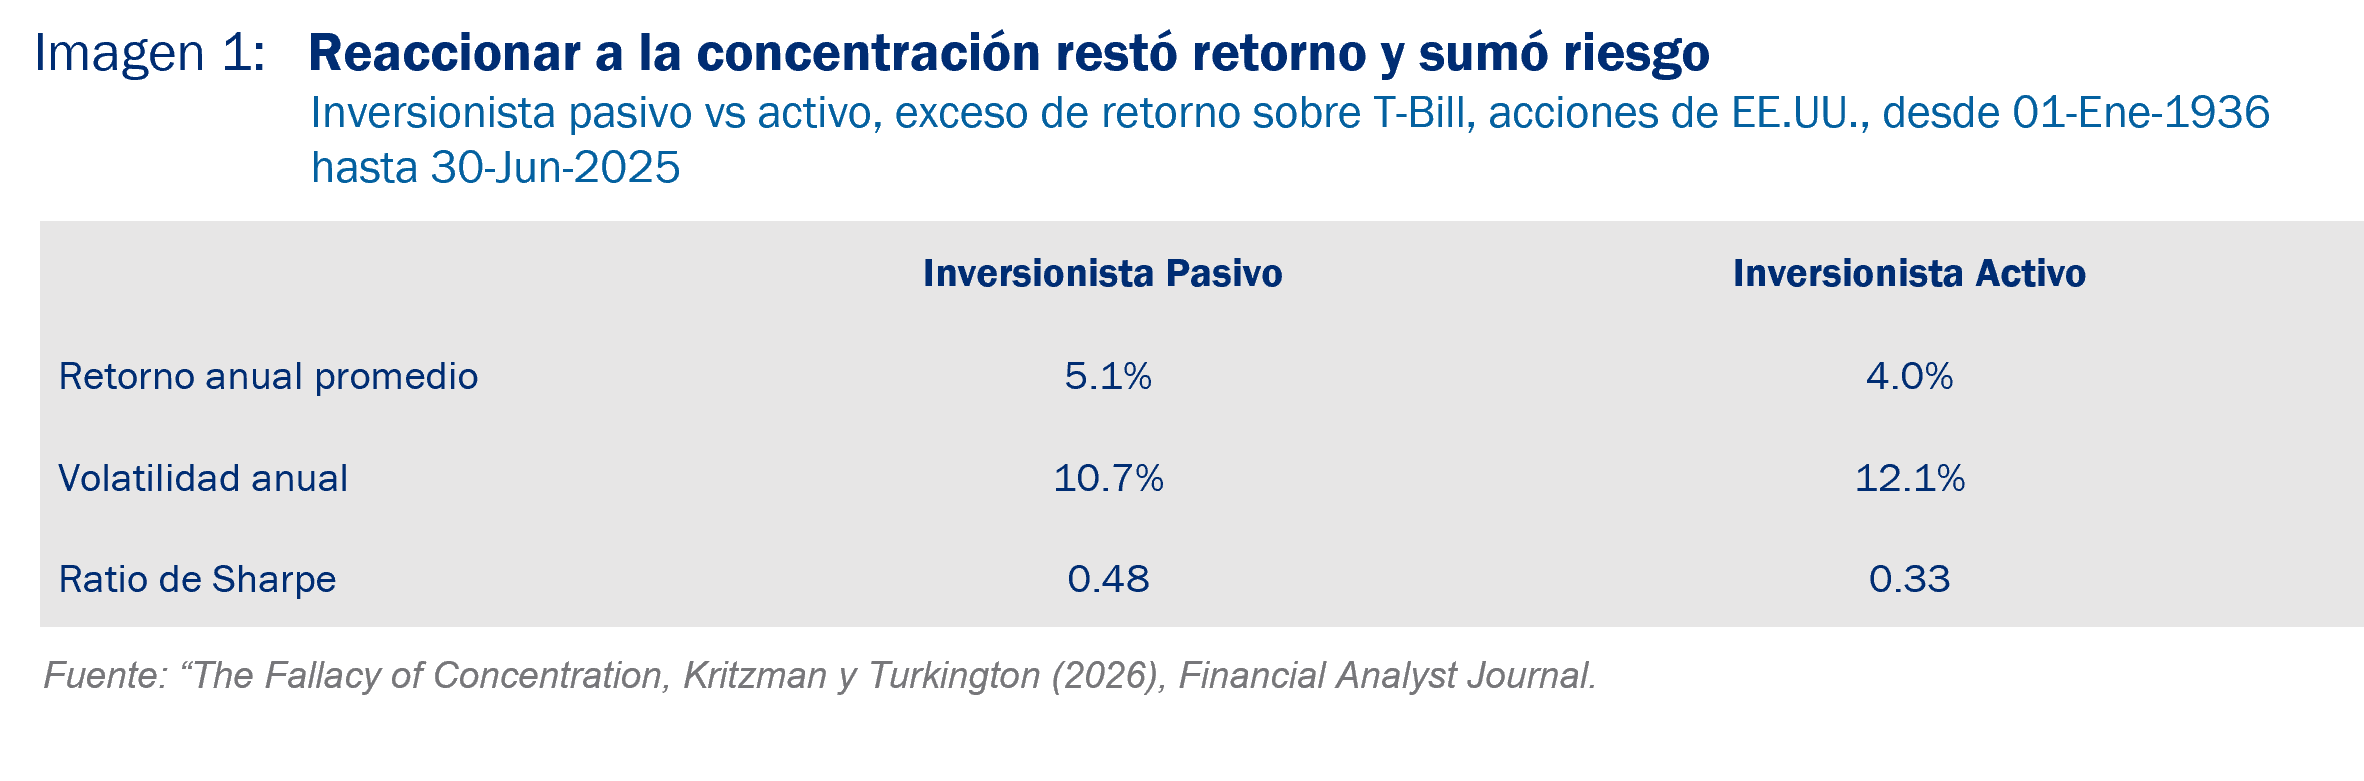 Este resultado se repite fuera de Estados Unidos. En Reino Unido, Japón, Alemania, Canadá y Australia, entre 1983 y 2025, contrarrestar la concentración fue perjudicial en promedio y, donde no lo fue, el beneficio resultó insignificante (imagen 2). Además, al analizar diez sectores entre 1998 y 2023, la concentración no logró explicar ni el retorno ni el riesgo posteriores: su aporte explicativo fue de apenas unas milésimas.
 ¿Por qué una gran empresa no es más riesgosa?
La explicación es intuitiva. Una gran empresa opera en muchos mercados, vende numerosos productos y atiende a una clientela amplia, por lo que en su interior ya está diversificada. También cuenta con más herramientas para enfrentar la adversidad: mejor acceso a financiamiento, equipos directivos más calificados y un mayor escrutinio regulatorio. Como resumen los autores, una empresa es una sola unidad legal y contable, pero no una sola unidad económica. Ahora bien, esto no significa que baste con invertir en unas pocas empresas grandes: el argumento se refiere a mantener el índice completo con sus pesos de mercado, no a concentrar la cartera en algunos nombres. Como hemos mostrado antes, combinar más emisores reduce la volatilidad y mejora el retorno compuesto, y el riesgo de limitarse a pocas acciones no es remunerado por el mercado.
A esto se suman argumentos conceptuales. La concentración es, en parte, una consecuencia natural del crecimiento: el éxito atrae capital y el capital impulsa más crecimiento. Por otro lado, si el mercado es eficiente, los activos que entregan flujos de caja similares descontados a la misma tasa de descuento deberían tener el mismo precio. Por lo tanto, si una empresa genera los mismos flujos de caja descontados que varias empresas pequeñas, significa que esta empresa grande, por su tamaño, no necesariamente implica mayor riesgo que ese conjunto de empresas pequeñas.
Así, desviarse de los pesos que asigna el mercado a cada empresa sobre un índice implica contradecir el juicio colectivo de los inversionistas, al mismo tiempo que se convierte en una estrategia de timing que intenta anticipar cuándo las empresas grandes dejarán de serlo. Que el liderazgo rote es algo conocido —compañías como AT&T, General Electric o General Motors estuvieron por décadas en la cima y luego salieron—, pero adivinar el momento no lo es, porque las expectativas sobre esas  empresas ya están reflejadas en sus precios.
Por lo tanto, mantener el rumbo, replicando la capitalización del mundo en un portafolio de acciones, es lo que en el largo plazo entrega un mejor retorno ajustado por riesgo. La concentración, por sí sola, no es una buena señal para decidir cómo, cuánto y cuándo invertir en acciones.
Descargar este artículo en formato PDF: ¿Debemos Vender un Mercado solo porque está Más Concentrado?
Artículo relacionado: ¡Diversificar es Gratis!
Artículo relacionado: La Nueva Normalidad… es Vieja!
